
O altă (re-re-re) organizare?

,,ANAF şi Autoritatea Vamală Română vor fi reunificate într-un singur organ fiscal şi de control, prevede Programul de Guvernare pe care premierul desemnat Siegfried Mureşan l-a trimis sâmbătă la Parlament.”

Personalul vamal și reprezentanții acestuia nu a fost consultati. Nici de data aceasta.
O analiză obiectivă care ar putea fi utilă decidenților politici înainte de a anunța decizii:
În cadrul Uniunii Europene, organizarea autorităților vamale variază semnificativ de la un stat membru la altul, însă ele se împart, în mare, în două modele principale:
- autorități integrate în agenții unificate de administrare fiscală (modelul ANAF) și
- autorități autonome (independente sau direcții directe în Ministerul Finanțelor).
1. Modelul Integrat (Agenții unificate de venituri, tip ANAF)
În acest model, vama este fuzionată complet cu administrarea fiscală internă sub umbrela unei singure agenții naționale, autonomă sau semi-autonomă, care colectează atât taxe interne, cât și taxe vamale.
Bulgaria: Agenția Națională de Vămi cooperează strâns sau este integrată funcțional în structura de colectare a veniturilor statului.
Spania: Agencia Tributaria (AEAT) integrează managementul fiscal și cel vamal sub o singură structură administrativă.
Estonia: Maksu- ja Tolliamet (MTA) – Consiliul Fiscal și Vamal Eston este o singură autoritate unificată.
Irlanda: Irish Tax and Customs (Revenue Commissioners) operează ca o agenție complet integrată.
Grecia: Independent Authority for Public Revenue (AADE) este o autoritate publică autonomă care colectează centralizat taxele și administrează vama.
Letonia & Lituania: State Revenue Service (VID în Letonia) reprezintă instituția unică de colectare fiscal-vamală.
Polonia: Krajowa Administracja Skarbowa (KAS) – Administrația Națională a Veniturilor reunește fiscul, vama și controlul fiscal într-o singură entitate puternică.
Portugalia: Autoridade Tributária e Aduaneira (AT) gestionează integrat ambele ramuri de colectare.
2. Modelul Autonom sau Separat (Agenții Vamale de sine stătătoare)
Autoritatea vamală este o entitate separată de administrația fiscală pentru taxele interne. De cele mai multe ori, ea rămâne subordonată politic sau bugetar Ministerului Finanțelor, dar acționează ca o agenție distinctă, cu personal, bugete și atribuții specifice (concentrate pe securitatea frontierelor, controlul mărfurilor și accize).
România (situație specifică): Deși modelul istoric a fost cel integrat (Direcția Generală a Vămilor fiind parte din ANAF), începând cu anul 2022, Autoritatea Vamală Română (AVR) a fost înființată ca o instituție publică separată, cu personalitate juridică proprie, ieșind din subordinea directă a ANAF și trecând direct în subordinea Ministerului Finanțelor.
Franța: Direction Générale des Douanes et Droits Indirects (DGDDI) este o direcție generală separată în Ministerul Economiei și Finanțelor, complet distinctă de fisc (DGFiP).
Germania: Generalzolldirektion (GZD) – Autoritatea Vamală Federală este o agenție de sine stătătoare, subordonată direct Ministerului Federal al Finanțelor.
Italia: Agenzia delle Accise, Dogane e Monopoli (ADM) este o agenție publică autonomă dedicată exclusiv vămilor, accizelor și monopolurilor de stat, fiind complet separată de agenția fiscală (Agenzia delle Entrate).
Olanda: Directorate-General for Customs operează distinct de serviciul fiscal central, deși ambele raportează la Ministerul Finanțelor.
Cehia: Customs Administration of the Czech Republic este o structură de tip militarizat/securitar separată de organul fiscal.
Finlanda: Tulli (Vama Finlandeză) este o agenție autonomă distinctă subordonată Ministerului Finanțelor.
Observații:
EUCA – O agenție europeană de coordonare a autoritților vamale (nu și fiscale!)
Recent, pentru a asigura o mai bună uniformitate a controalelor și digitalizarea proceselor vamale la nivelul blocului comunitar, Parlamentul european a decis înființarea EU Customs Authority (EUCA), o nouă agenție descentralizată a UE cu sediul la Lille, Franța. Aceasta va începe operațiunile în 2027 și va coordona managementul riscurilor și noul Hub de Date Vamale al UE. Analiza de risc se va face la nivel comunitar nu numai național. Aceata este direcția de la Bruxelles.
COLECTARE VENITURI - Sarcina de a colecta venituri pentru bugetul național
Clasa politică a solicitat mereu ministrului finanțelor și președintelui ANAF creșterea colectării pentru bugetul de stat. Evident că, sub această presiune, conducătorul ANAF cere tuturor structurilor să crească nivelul încasărilor. Deci și vămii ... Dar:
a) – TAXELE VAMALE sunt încasate și virate Comisiei Europene, în schimbul unui comison; Comisia verifică corectitudinea acestei încasări;
b) – TVA aferent importurilor este o taxă care ar trebui doar temporar încasată de vamă. Este evident de ce, după 3 luni ăn anul aderăriii, a rămas o sarcină permanentă;
c) – TVA amânat la plata în vamă este o facilitate pentru importatorii mari și care achită și taxe mari. Restrângerea acestei facilități a alungat deja investitori din România.
d) – TVA datorat la data importului a condus la mutarea operațiunilor de vămuire în alte țări și trimiterea mărfurilor în România în regim intracomunitar, suspensiv de la plata TVA. A deschis și ușa unei evaziuni imense cu TVA.
e) – ACCIZA deși vama adminstrează, autorizează, urmărește deplasarea și verifică produselor supuse accizelor, vama nu le și încasează, ele fiind plătite direct în contul ANAF. Peste 80% din cuantumul accizei este încasat de la câteva sute de firme mari deci controlul lor complet ar fi destul de simplu pentru autoritatea vamală. Care ar avea și încasări (mari) de raportat festiv.
f) Probabil 1% din clasa politică decidentă știe exact cu ce se ocupă vama:
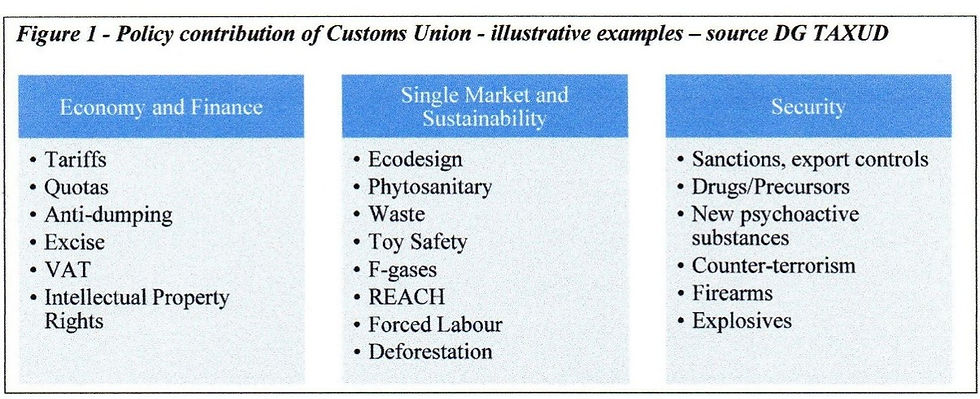
PERSONALUL VAMAL – Formarea unui vameș necesită cel puțin 2 ani
Marea majoritate dintre Miniștrii Finanțelor, politicienii decidenți sau Directorii Generali ai DGRPF au tratat vama ca pe o structură pe care nu o înțelegeau și au prefarat să nu o înțeleagă:
a) Bugetul pentru vamă era aprobat sau repartizat de ANAF la urma celorlalte structuri; așa s-a pierdut mentenanța scanerelor și au început să se degradeze clădirile și infrastructura; din păcate acest lucru a continuat și după ce vama a devenit autoritate, serviciile suport nemaifiind refăcute sau completate cu personal performant. Acum se pare că este mai rău din această perspectivă. Banii pentru perfecționare profesională nu au mai fost alocați la nivelul cerut.
b) Politica de personal s-a bazat pe transferuri de personal, inclusiv pentru posturi de conducere și decizie pentru operațiuni de supraveghere și control vamal. Indiferent cât de pregătită intelectual ar fi o persoană care a lucrat la o Primărie, la o instituție de mediu sau la Poliția locală ea nu va avea performanță dacă este angajată prin transfer direct ca Șef de vamă, Șef de vamă adjunct, Director adjunct direcție regională, Șef servicu sau orice alt post de conducere a operațiunilor vamale.
c) Chiar dacă a devenit autoritate, vama română nu a are încă o strategie de personal, de recrutare și formare profesională. Vama franceză școlarizează 6 luni agenții cu studii medii și 1 (un) an inspectorii cu studii superioare, anunță numărul de recrutaări cu un an înainte și popsturile care vor deveni vacante.
d) Transferurile, mai ales pe posturi de conducere a operațiunilor vamale, indiferent cum au fost efectuate, prezumția de corectitudine fiind acordată, au slănit sitemul vamal românesc și au anulat ideea de carieră profesională.
e) Posturile de conducere sunt încă ocupate temporar. Adică de persoane care nu pot lua decizii manageriale în fața unor colegi care i-ar putea deveni, a doua zi, șef (interimar).
SALARIZAREA – această profesie este o profesie grea și trebuie recompensată
Decidenții politici ar trebui să înțeleagă că, odată trecută de un control vamal la frontiera cu Ucraina, Republica Moldova sau Serbia, o marfă va circula liber în toată Uniunea Europeană. Vameșul român are același statut și aceeași responsbilitate ca cel francez sau german. Exact ca operatorii de zbor ROMATSA. Deci ar trebui plătiți ca și colegii lor vameși din celelalte administrații vamale.
a) Veniturile unui inspector vamal superior sunt printre cele mai mici di UE și au fost înghețate în anii 2024-2026;
b) Un inspector vamal de la Albița, de exemplu, care lucrează în ture, ger sau caniculă, are același venit cu un coleg transferat în centrală de la o primărie, același grad și gradație.
c) Un polițist de frontieră care lucrează alături de un vameș, aceleași ture și condiții are sporuri în plus și iese la pensie cu cel puțin 10 ani mai devreme. Probabil singura țară din lume în care, la frontieră, poți fi controlat de un inspector vamal de 65 de ani și asta este ceva trist.
CONCLUZIA
Vama comunitară se schimbă, capătă mai multă relevanță.
Vama română?
ANPLVR, 28 septembrie, 2026


Comments